
会社設立の社会保険と年金:厚生年金の加入・国民年金との関係・70歳以上と在職老齢年金
この記事の目次(8項目)
この記事を読んでほしい人
この記事は、会社設立で社長になる、あるいはなった人のうち、年金の加入先がどう変わるのかを知りたい方に向けています。現役世代の社長だけでなく、すでに年金を受け取りながら会社をつくる60代・70代の方、これから70歳や75歳の節目を迎える方も想定しました。細かい計算は子記事に譲り、全体像と判定の表を一か所にまとめています。
会社設立の年金は、役員報酬があれば厚生年金保険、なければ国民年金
会社をつくって社会保険に加入すると、社長の年金の入れ物も変わります。国民年金だけだった人が、会社の厚生年金保険に入るためです。日本年金機構は、国民年金の被保険者を第1号(自営業者など)、第2号(会社員・公務員など)、第3号(第2号に扶養される配偶者)の3つに分け、第2号は「国民年金と厚生年金保険」に加入する人としています。社会保険に加入することで、社長は第2号に切り替わります。
ただし、第2号になれるのは、会社が適用事業所になり、社長が被保険者として加入している場合に限られます。役員報酬がゼロで、無報酬の役員しかいない法人は、日本年金機構が「適用事業所の要件を満たさない」と示しているので、厚生年金保険には入れません。そのあいだは、社長は国民年金の第1号被保険者のままです。この記事では、年金に絞って、会社設立のあとに起こる変化を順にたどっていきます。
| 社長の状況 | 年金の加入先 | 区分 |
|---|---|---|
| 役員報酬あり・70歳未満 | 国民年金+厚生年金保険 | 第2号 |
| 役員報酬ゼロ・20歳以上60歳未満 | 国民年金 | 第1号(配偶者に扶養されていれば第3号の場合も) |
| 役員報酬あり・70歳以上 | 厚生年金保険には入らない(健康保険は75歳まで) | 第2号の対象外 |
公的年金制度の種類と加入する制度|日本年金機構日本年金機構/確認日 2026年10月23日
厚生年金保険の加入と保険料:標準報酬月額の18.3%を会社と半分ずつ
厚生年金保険の保険料率は18.3%で固定されています。日本年金機構の説明では、標準報酬月額は1等級(8万8,000円)から32等級(65万円)までの32等級です。この標準報酬月額に18.3%を掛けた額を、会社と本人が半分ずつ負担します。社長1人の会社では、会社負担も自分の会社のお金ですから、実質的には全額が自分から出ていく計算です。
加入できる年齢の上限は70歳未満です。厚生年金保険法第9条は「適用事業所に使用される七十歳未満の者は、厚生年金保険の被保険者とする」と書いています。70歳以降の扱いは、後ろの節で扱います。また、報酬のほかに賞与を払えば、標準賞与額にも保険料がかかり、厚生年金保険は1回150万円が上限です。
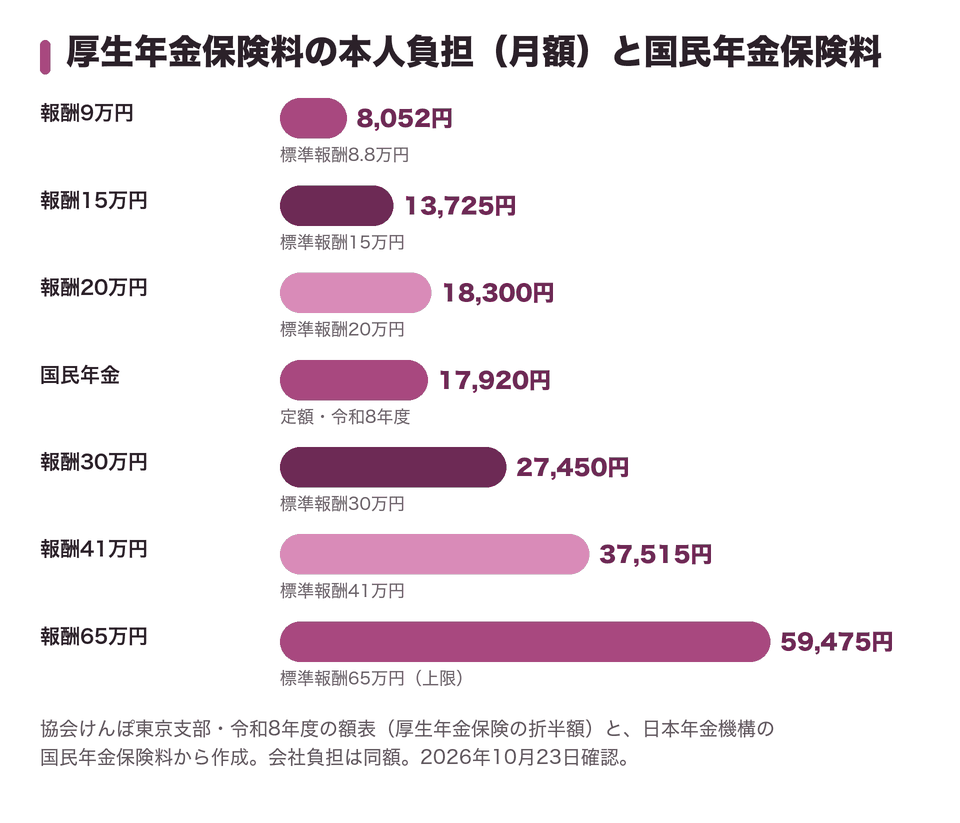
国民年金保険料は令和8年度で月17,920円の定額です。厚生年金保険の本人負担は、報酬が20万円前後でほぼ並び、それより高い報酬では厚生年金保険のほうが大きくなります。ただし、厚生年金保険料には国民年金(基礎年金)の分も含まれていて、加入すると国民年金保険料を別に納める必要はありません。将来は、基礎年金に加えて、報酬に応じた老齢厚生年金が上乗せされます。
標準報酬月額の等級の読み方や、境目で保険料が動く場所は役員報酬を扱うカテゴリーに、都道府県による違いはいくらを扱うカテゴリーにまとめました。この記事では、社会保険料のうち厚生年金保険の分だけを取り出して数字を載せています。
厚生年金保険の保険料|日本年金機構日本年金機構/確認日 2026年10月23日
国民年金との関係:第1号から第2号へ、家族は第3号になることも
個人事業主やフリーランスだった人は、国民年金の第1号被保険者として保険料を自分で払ってきました。会社設立で役員報酬を払い、厚生年金保険に加入すると、第1号でなくなった月以降の国民年金保険料は納める必要がありません。横浜市の案内では、勤務先で厚生年金保険の手続きが行われると国民年金の資格にも自動的に反映されるので、区役所への届出は不要で、納め過ぎた保険料は日本年金機構から通知が届くとされています。
会社員を辞めて独立した場合は、反対向きの手続きが必要です。日本年金機構によると、厚生年金保険に加入していない20歳以上60歳未満の人は、第1号か第3号の被保険者になります。会社を辞めて報酬ゼロのまま会社設立をしたなら、退職日の翌日から第1号被保険者になり、14日以内の届出が求められます。この間の保険料は、令和8年度で月17,920円です。
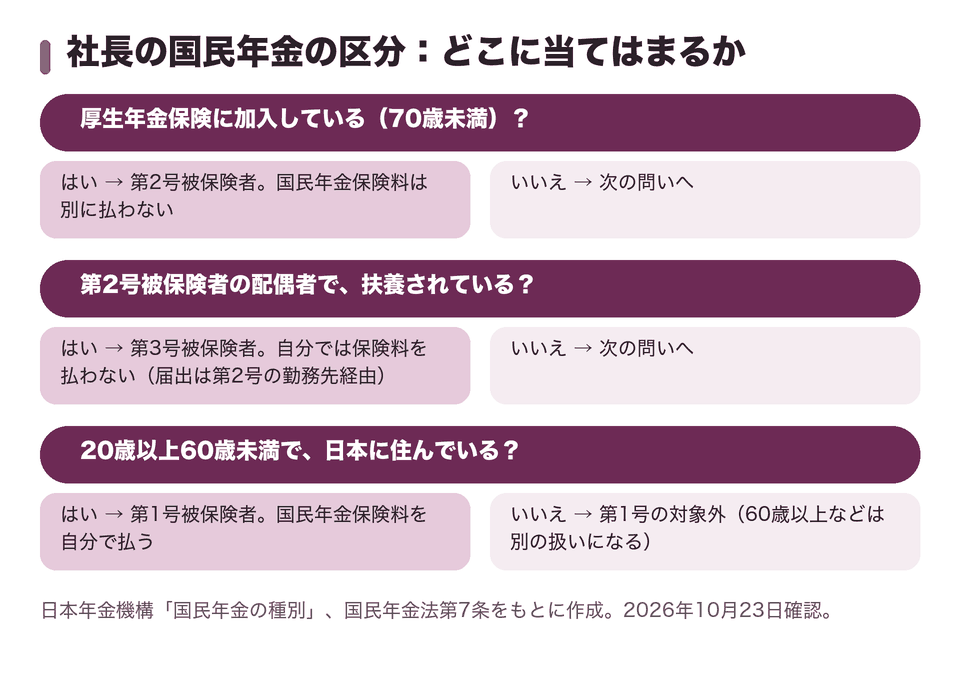
社長が第2号になると、配偶者の年金も変わることがあります。社長に扶養される配偶者は、条件を満たせば第3号被保険者になり、自分で保険料を払わずに済みます。配偶者のほうが報酬を受けて加入する側になる場合の判定は、加入を扱うカテゴリーの家族・妻の記事にまとめてあります。報酬をゼロから払い始める月に、国保と年金がどう重なり、どう空くのかは、報酬ゼロから役員報酬を出す月の切り替えで月別に確かめられます。
国民年金保険料|日本年金機構日本年金機構/確認日 2026年10月23日
70歳以上の社長:厚生年金保険に入らず、健康保険は75歳まで続く
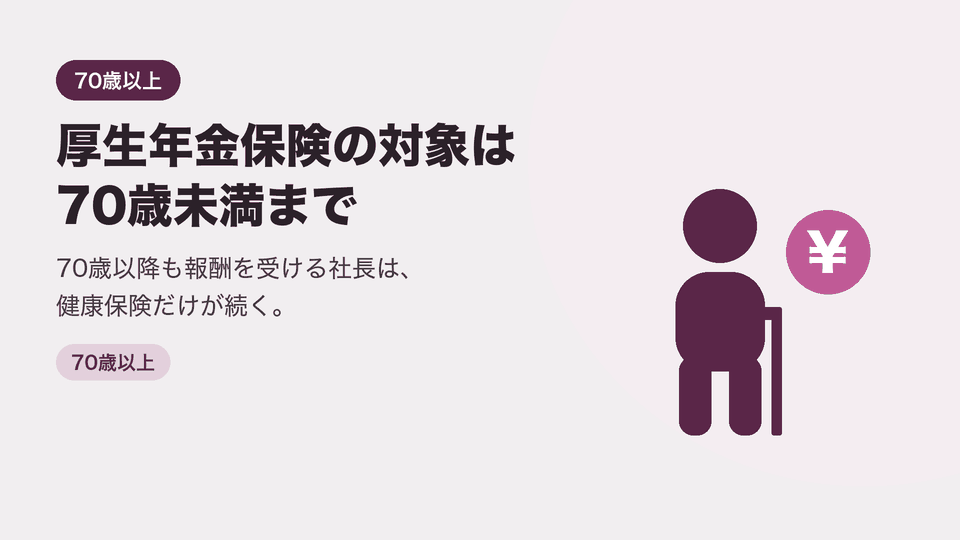
年金の側から見て、社会保険の加入で最初に確かめたいのが年齢です。厚生年金保険法の被保険者は70歳未満の人なので、70歳以上の人が社長として会社設立をしても、保険料を納める厚生年金保険には入りません。一方で、健康保険は75歳の誕生日に後期高齢者医療制度へ移るまで加入が続きます。後期高齢者医療の被保険者は、75歳以上の人と定められているためです。
| 社長の年齢 | 厚生年金保険 | 健康保険 | 年金の調整 |
|---|---|---|---|
| 60〜64歳 | 加入(保険料あり) | 加入 | 在職老齢年金の対象(年金を受けている場合) |
| 65〜69歳 | 加入(保険料あり) | 加入 | 在職老齢年金の対象。毎年10月分から年金額を見直す |
| 70〜74歳 | 資格を失う(保険料なし) | 加入 | 在職老齢年金の調整は続く |
| 75歳以上 | 資格なし | 後期高齢者医療へ | 在職老齢年金の調整は続く |
70歳以上でも、会社として社会保険の手続きが要らなくなるわけではありません。日本年金機構のQ&Aでは、75歳で法人を設立したケースでも、新規適用届と、事業主の資格取得届(70歳以上被用者該当届)が必要で、保険料は厚生年金保険が70歳まで、健康保険が75歳までのため、このケースでは納めなくてよいと説明されています。
老齢年金の受給資格をまだ満たしていない70歳以上の人には、高齢任意加入という道があります。本人が申し出て、事業主の同意が得られれば保険料は折半、得られなければ全額が本人負担です。70歳以上の社長の保険料や届出のくわしい例は、70歳以上で会社設立した社長の社会保険で、70歳を迎える前後の変化は社長が70歳を迎えたときで扱っています。
厚生年金保険法 第9条(被保険者)|e-Gov法令検索e-Gov法令検索(デジタル庁)/確認日 2026年10月23日
在職老齢年金:令和8年4月に基準額が51万円から65万円へ
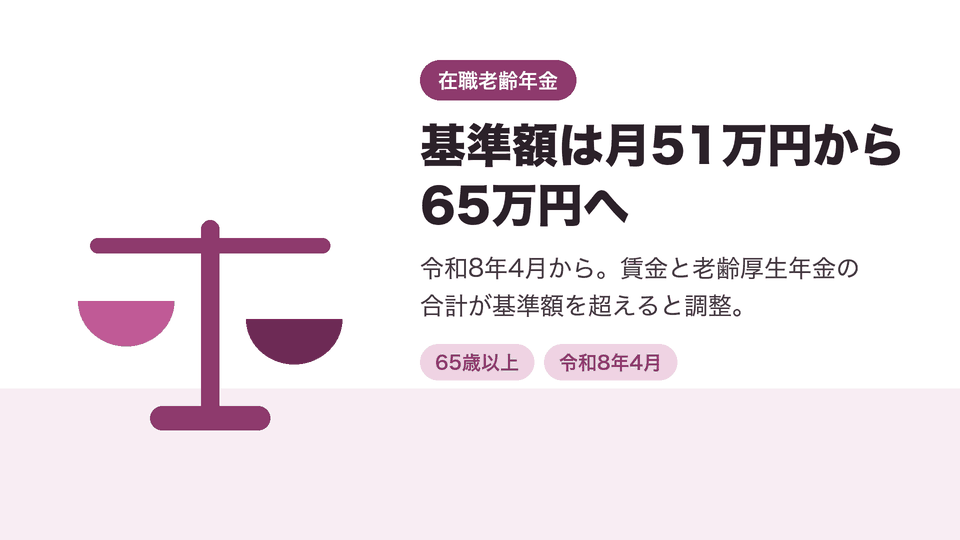
年金を受け取りながら会社をつくり、役員報酬を受けると、老齢厚生年金の一部が止まることがあります。これが在職老齢年金の仕組みです。日本年金機構によると、令和7年年金制度改正法に基づき、令和8年4月から、年金が減額になる基準額(賃金と老齢厚生年金の合計)が月51万円から65万円に引き上げられました。令和8年3月以前の判定は51万円、令和8年4月以降は65万円と、月で線が引かれています。
判定には2つの数字を使います。基本月額は、加給年金額を除いた老齢厚生年金(報酬比例部分)の月額で、総報酬月額相当額は、その月の標準報酬月額に、その月以前1年間の標準賞与額の合計を12で割った額を足したものです。基本月額と総報酬月額相当額の合計が65万円以下なら全額支給、超える場合は「基本月額-(基本月額+総報酬月額相当額-65万円)÷2」が支給される月額になります。
| 年金の月額(基本月額) | 役員報酬(標準報酬月額) | 合計 | 令和8年4月以降(基準65万円) | 令和8年3月以前の基準(51万円)で計算した場合 |
|---|---|---|---|---|
| 12万円 | 50万円 | 62万円 | 全額支給(12万円) | 月6.5万円(停止5.5万円) |
| 12万円 | 60万円 | 72万円 | 月8.5万円(停止3.5万円) | 月1.5万円(停止10.5万円) |
上の表の2行目のように、同じ報酬でも、令和8年3月以前なら年金の大半が止まっていた人が、令和8年4月以降は月8.5万円受け取れる計算になります。停止になるのは老齢厚生年金で、老齢基礎年金と経過的加算額は全額支給です。年金支給月額がマイナスになる場合は、老齢厚生年金(加給年金額を含む)が全額停止です。70歳以上の人は厚生年金保険の被保険者ではありませんが、標準報酬月額に相当する額を使って、同じように調整されます。
注意
厚生労働省の改正概要には「62万円(令和6年度価格)」と書かれています。これは法律が成立した2025年6月の時点の額で、令和8年度の実際の基準額は65万円です。年度の価格が違うだけで、別の制度が2つあるわけではありません。
数字の組み立てと役員報酬の考え方は、年金をもらいながら会社設立したら社会保険は?で、基本月額別の早見は日本年金機構の早見表で確かめられます。報酬の決め方そのものは、「節税・会社員の会社設立」のテーマのテーマです。
在職老齢年金制度が改正されました|日本年金機構日本年金機構/確認日 2026年10月23日
65歳から75歳まで:在職定時改定・70歳・75歳の節目
社長が65歳を過ぎてからの10年間は、年金と社会保険の節目がいくつも並びます。厚生年金保険に加入しながら老齢厚生年金を受けている65歳以上70歳未満の人は、基準日の9月1日に被保険者であれば、翌月の10月分の年金額から見直されます。これが在職定時改定で、加入していた期間の保険料が毎年、年金額に反映される仕組みです。
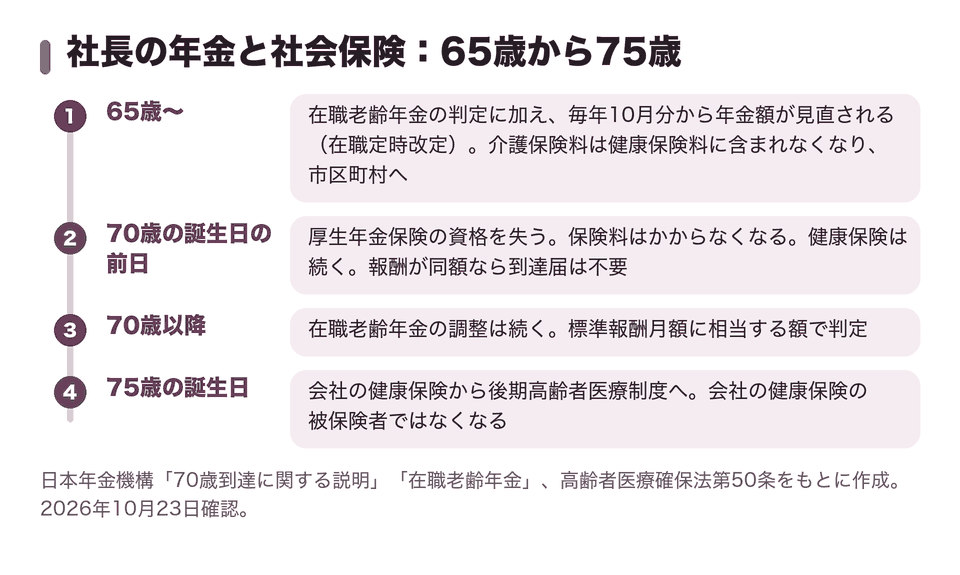
70歳に到達する日の扱いも整理しておきます。日本年金機構によると、厚生年金保険の資格喪失日は70歳の誕生日の前日です。70歳到達日時点の標準報酬月額相当額が前日の標準報酬月額と同額であれば、事業主からの70歳到達届は不要で、機構が処理を行います。70歳以上被用者の期間は、保険料を徴収せず、年金額にも反映されません。
65歳の節目では、介護保険の扱いも変わります。介護保険料は40歳から64歳までは医療保険料とあわせて納め、65歳からは市区町村に納める第1号に変わります。年金と社会保険の年齢別の整理は、65歳・70歳・75歳で何が変わるかで、64歳で会社設立した社長の11年間を追った例にしてあります。保険料の側の細かな変化は、40歳・65歳になる月の介護保険料の記事も参考になります。
厚生年金保険 被保険者資格喪失届/厚生年金保険 70歳以上被用者該当届(手続概要PDF)|日本年金機構日本年金機構/確認日 2026年10月23日
年金事務所で何ができるか:加入の窓口と年金の相談先
年金事務所は、会社設立の社会保険ではおなじみの窓口です。日本年金機構の案内では、個人の相談は原則として全国どこの年金事務所でも受け付けていて、年金事務所ごとの管轄区域は、機構のページの「管轄区域から探す」で確かめられます。社会保険の新規適用や資格取得の届出は事業所の側の手続きですから、個人の相談とは別に、届出先の窓口(年金事務所や事務センター)を確かめてから出します。
協会けんぽの加入事業所も、適用や徴収の事務は年金事務所が行っています。保険料率や額表は協会けんぽのページですが、加入の届出は年金事務所と、窓口が分かれていることを知っておくと混乱しません。届出先の探し方は届出先の年金事務所の探し方に、電子申請との違いは電子申請でできるかにまとめてあります。
| 相談したいこと | 窓口の目安 | ひとこと |
|---|---|---|
| 自分の年金の見込み・在職老齢年金の判定 | 最寄りの年金事務所(全国どこでも可) | 個人の相談は全国どこの年金事務所でも受け付けている |
| 会社の新規適用・資格取得の届出 | 届出先の年金事務所・事務センター(探し方は子記事へ) | 手続きの様式と書き方は会社設立後の手続きのテーマ |
| 書類の作成・提出の代行 | 社会保険労務士 | 当サイトは代行を行わない |
届出の書き方(様式・添付書類・提出方法)はこのサイトの守備範囲の外で、「会社設立後の手続き」のテーマのテーマで扱います。手続きの全体像は手続きを扱うカテゴリーに戻って確かめてください。自分でやるか社会保険労務士に頼むかの判断材料は自分でを扱うカテゴリーに置いてあります。
全国の相談・手続き窓口|日本年金機構日本年金機構/確認日 2026年10月23日
まとめ:年金は「報酬の有無・年齢・基準額」の3点で整理する
会社設立後の社会保険と年金を、3点にまとめます。報酬の有無では、役員報酬を受ければ70歳未満の社長は厚生年金保険に加入し、国民年金の第2号になります。無報酬の役員しかいない法人は適用事業所の要件を満たさず、国民年金のままです。年齢では、70歳で厚生年金保険の資格を失い、健康保険は75歳まで続きます。基準額では、在職老齢年金の基準が令和8年4月から月65万円になりました。
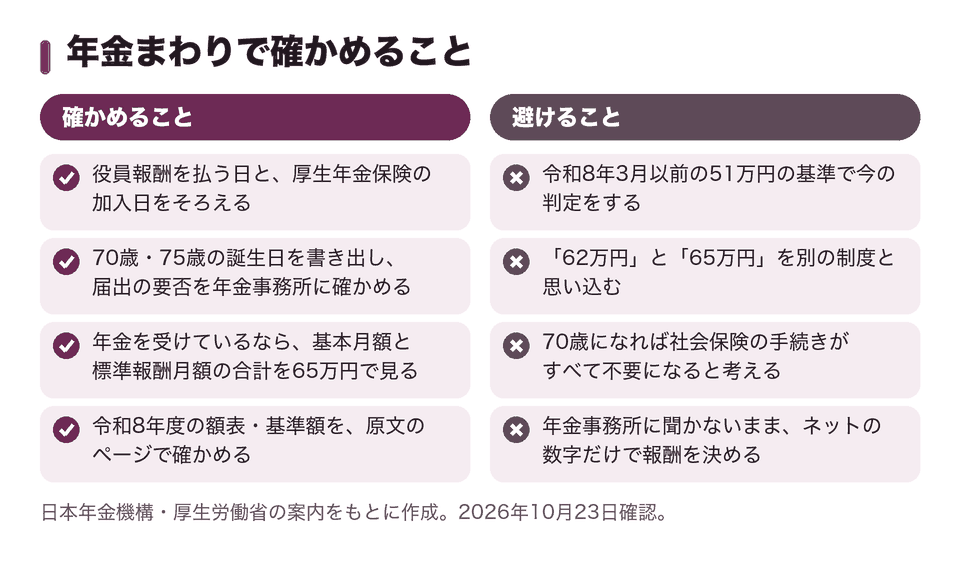
社会保険の数字には、これから変わるものもあります。厚生労働省の改正概要では、厚生年金保険等の標準報酬月額の上限が、令和9年(2027年)9月に68万円、令和10年9月に71万円、令和11年9月に75万円へ段階的に引き上げられます。いまの上限65万円は令和8年度のものなので、社長の報酬が高い会社は、年度ごとに額表を確かめてください。
保険料の計算はいくらを扱うカテゴリーで、報酬ゼロの期間は役員報酬を扱うカテゴリーで、加入の判定は加入を扱うカテゴリーで確かめられます。
国民年金法等の一部を改正する等の法律(令和7年法律第74号)の概要等(厚生労働省年金局)厚生労働省/確認日 2026年10月23日
最後に、読んでくださったあなたへ
年金と社会保険は、会社設立の準備のなかでは後回しにされがちです。けれど、社長の報酬と年齢が決まった時点で、加入先も、保険料も、年金の調整も、ほぼ見通せます。まず自分の年齢と報酬を表に当てはめ、つぎに令和8年度の基準額を原文で確かめてください。判断に迷ったら、年金事務所に表を持っていくのがいちばん早い近道です。